Customer Lifetime Value (CLV/LTV) – ile
naprawdę wart jest Twój klient i jak to policzyć?

Jan Korpas
7.11.2026
Sprzedaż
Customer lifetime value (CLV, LTV) to całkowity zysk, jaki jeden klient przynosi firmie przez cały okres współpracy. Ten wskaźnik mówi, ile możesz wydać na jego pozyskanie, których klientów warto utrzymać i gdzie przestać przepalać budżet. W tym artykule znajdziesz trzy sposoby obliczania CLV oraz relację LTV:CAC 3:1.
Czym jest customer lifetime value (CLV/LTV)?
Customer lifetime value (CLV/LTV) to prognozowana suma zysku, jaką pojedynczy klient wygeneruje przez cały czas trwania relacji z firmą. Po polsku możesz spotkać określenia „wartość życiowa klienta” albo po prostu „wartość klienta”. Skróty CLV, LTV oraz CLTV są natomiast używane zamiennie i odnoszą się do tej samej podstawowej idei: ekonomicznej wartości całej relacji, a nie pojedynczej transakcji.
To rozróżnienie jest ważniejsze, niż może się początkowo wydawać.
Jeśli klient kupił dziś produkt za 500 zł, nie oznacza to jeszcze, że jest dla firmy wart 500 zł. Być może wróci za miesiąc, a później będzie kupował regularnie przez trzy lata. Z drugiej strony przychód również nie pokazuje pełnego obrazu. Jeżeli sprzedaż za 500 zł pozostawia firmie 100 zł marży, właśnie ta druga wartość ma większe znaczenie przy podejmowaniu decyzji o wydatkach na pozyskanie i utrzymanie klienta.
Dlatego warto oddzielić CLV liczone od przychodu od CLV liczonego od zysku lub marży. Pierwsza wersja jest łatwiejsza i przydaje się do szybkiej analizy sprzedaży. Druga lepiej odpowiada na pytanie, ile klient naprawdę wnosi do wyniku finansowego firmy.
Nie jest to wyłącznie akademickie rozróżnienie. Econsultancy zwracało uwagę już w badaniu opublikowanym w 2014 roku, że zaledwie 42% badanych firm deklarowało zdolność mierzenia wartości klienta w całym okresie relacji. Jednocześnie 76% uważało CLV za istotną koncepcję dla swojej organizacji. Problemem były między innymi rozproszone dane, słaba integracja systemów i podział informacji pomiędzy zespołami.
Dochodzi do tego jeszcze jedno rozróżnienie: CLV historyczny i CLV predykcyjny.
CLV historyczny
Co mierzy: wartość wygenerowaną przez klienta na podstawie zakończonych transakcji i znanej historii zakupowej.
Do czego służy: oceny dotychczasowej rentowności klienta lub całego segmentu.
CLV predykcyjny
Co mierzy: przewidywaną przyszłą wartość klienta na podstawie dotychczasowych zachowań, częstotliwości zakupów, utrzymania relacji i innych danych.
Do czego służy: planowania wydatków, prognozowania przychodów oraz podejmowania decyzji o pozyskaniu i utrzymaniu określonych klientów.
Historyczne CLV odpowiada więc na pytanie: ile ten klient wniósł do tej pory? Wersja predykcyjna idzie dalej: ile prawdopodobnie jeszcze wniesie?
I właśnie w tym momencie CLV przestaje być kolejną liczbą w raporcie. Zaczyna wpływać na decyzje budżetowe.
Po co liczyć CLV – jakie decyzje umożliwia?
CLV odpowiada na trzy najważniejsze decyzje budżetowe: ile wolno wydać na pozyskanie klienta, których klientów opłaca się utrzymywać i gdzie warto skierować czas zespołu. Bez tej informacji możesz poprawnie mierzyć sprzedaż, a mimo to przeznaczać pieniądze na klientów przynoszących niewielki zysk.
Najprostszy przykład dotyczy kosztu pozyskania. Załóżmy, że zdobycie jednego klienta kosztuje Cię 300 zł. Sama ta liczba nie mówi jeszcze, czy jest dobrze, czy źle. Jeżeli klient generuje 150 zł marży w całym okresie współpracy, tracisz pieniądze. Jeżeli generuje 1500 zł, ten sam koszt pozyskania wygląda zupełnie inaczej.
CLV nadaje więc kontekst innym miernikom. Jeśli chcesz szerzej uporządkować ten obszar, przydadzą Ci się także wskaźniki sprzedaży, które naprawdę warto mierzyć. Sama liczba nowych klientów nie wystarczy, jeżeli nie wiesz, jaką wartość pozostawiają po miesiącu, roku czy trzech latach.
Z CLV wynikają konkretne decyzje:
- ustalenie dopuszczalnego kosztu pozyskania – znając wartość klienta, możesz określić granicę wydatków na reklamę i sprzedaż; bez CLV koszt 100, 500 czy 1000 zł pozostaje liczbą pozbawioną odpowiedniego odniesienia;
- ocena źródeł pozyskania według wartości klientów – tańsze źródło nie musi być bardziej rentowne, ponieważ może przyciągać osoby kupujące rzadziej, wydające mniej albo szybko kończące współpracę;
- ustalenie priorytetów utrzymania klientów – firma nie musi przeznaczać identycznych środków na każdy segment; wyższe CLV uzasadnia większe nakłady na dalszy rozwój wartościowej relacji;
- prognozowanie wartości bazy klientów – dane o CLV pomagają oszacować przyszłą sprzedaż i ekonomiczną wartość obecnej bazy, co ma znaczenie między innymi podczas planowania rozwoju, finansowania lub sprzedaży przedsiębiorstwa.
Ten sposób myślenia zmienia też proporcje między zdobywaniem nowych klientów a dbaniem o obecnych. Zendesk, powołując się na wcześniejsze badania dotyczące ekonomiki utrzymania klientów, wskazuje, że zdobycie nowego klienta może kosztować od 5 do 25 razy więcej niż utrzymanie obecnego. Sama wartość zależy oczywiście od branży i modelu działalności, lecz kierunek jest czytelny: nie możesz oceniać rozwoju wyłącznie liczbą nowych kontaktów.
Skoro CLV ma wpływać na budżet, trzeba jednak policzyć je w sposób odpowiadający jakości dostępnych danych. I tu zaczyna się najważniejsza część całego zagadnienia.
Jak obliczyć CLV? Wzory krok po kroku
CLV można liczyć na trzech poziomach dokładności: wzorem prostym opartym na przychodzie, dokładniejszym wzorem z marżą oraz modelem predykcyjnym uwzględniającym rezygnacje klientów i wartość pieniądza w czasie.
Nie musisz od razu budować rozbudowanego modelu finansowego. Jeżeli dopiero zaczynasz mierzyć wartość klienta, lepiej policzyć prostszą wersję na dobrych danych niż zaawansowany wskaźnik na błędnych założeniach. Później możesz dodawać marżę, prawdopodobieństwo utrzymania klienta oraz stopę dyskontową.
Historyczny wzór prosty CLV
Najprostszy CLV to średnia wartość zamówienia × częstotliwość zakupów × długość życia klienta.
Wzór wygląda następująco:
CLV = średnia wartość zamówienia × częstotliwość zakupów × okres życia klienta
Do jego obliczenia potrzebujesz dwóch wartości składowych:
- średnia wartość zamówienia = całkowita wartość sprzedaży / liczba zamówień;
- częstotliwość zakupów = liczba zamówień / liczba klientów.
Załóżmy, że przeciętne zamówienie ma wartość 120 zł. Klient kupuje średnio dwa razy w roku, a relacja trwa przeciętnie dwa lata.
CLV = 120 zł × 2 × 2 = 480 zł
Otrzymujesz więc 480 zł wartości klienta. Podobna konstrukcja prostego wzoru jest stosowana w materiałach objaśniających CLV jako iloczyn wartości zakupu, częstotliwości i okresu relacji.
Tyle że 480 zł to przychód, a nie realny zysk.
Jeżeli wykorzystasz tę kwotę jako podstawę do ustalania budżetu na pozyskanie, możesz dojść do zbyt optymistycznych wniosków. Dlatego kolejny poziom obliczeń powinien uwzględniać marżę.
Marża i retencja w dokładniejszym wzorze CLV
Poprawny decyzyjnie CLV warto liczyć od marży, a nie od samego przychodu, ponieważ dopiero wtedy widzisz ekonomiczną wartość relacji.
Rozszerzony wzór można zapisać tak:
CLV = średnia wartość zamówienia × marża % × częstotliwość zakupów × okres życia klienta
Wróćmy do wcześniejszego przykładu. Przychodowe CLV wynosiło 480 zł. Jeżeli marża wynosi 30%, rachunek zmienia się znacząco:
480 zł × 30% = 144 zł
Klient wygenerował 480 zł przychodu, ale jego wartość liczona na podstawie marży wynosi 144 zł. Jeśli koszt pozyskania wyniósłby 200 zł, pierwsza wersja sugerowałaby sporą przestrzeń finansową. Druga pokazuje stratę jeszcze przed uwzględnieniem dodatkowych kosztów obsługi.
Econsultancy opisuje uproszczone podejście do CLV właśnie jako przychód klienta pomniejszony o koszt jego zdobycia i obsługi. ChurnZero również definiuje wartość klienta w relacji do kwoty pozostającej po kosztach jego obsłużenia.
Do modelu możesz następnie wprowadzić wskaźnik utrzymania klienta, czyli prawdopodobieństwo pozostania z firmą w kolejnym okresie. Im niższe utrzymanie, tym mniejsza oczekiwana wartość przyszłych transakcji.
W uproszczonej analizie rentowności możesz też zastosować zapis:
CLV = (marża na transakcjach × liczba transakcji) − CAC
CAC oznacza koszt pozyskania klienta. Taki rachunek szybko pokazuje, czy relacja pozostawia dodatnią wartość już po uwzględnieniu kosztu zdobycia kupującego.
A jeśli biznes opiera się na abonamencie i regularnych opłatach, trzeba pójść jeszcze jeden poziom dalej.
Predykcyjny CLV – churn i stopa dyskontowa
W modelu abonamentowym CLV należy powiązać ze wskaźnikiem rezygnacji klientów oraz stopą dyskontową, ponieważ przyszły zysk nie ma tej samej wartości co pieniądze otrzymane dzisiaj.
Najpierw okres życia klienta.
ChurnZero podaje prostą zależność:
średni okres życia klienta = 1 / wskaźnik rezygnacji
Jeżeli roczny wskaźnik rezygnacji wynosi 20%:
1 / 0,20 = 5 lat
Przy stałych założeniach przeciętna długość relacji wynosi więc pięć lat. ChurnZero stosuje tę metodę także dla okresów miesięcznych, podkreślając konieczność zachowania tej samej jednostki czasu w obu wartościach.
Dla biznesu abonamentowego użyteczny jest wzór:
CLV = (ARPU × marża) / wskaźnik rezygnacji
Załóżmy, że klient płaci 100 zł miesięcznie, marża wynosi 60%, a miesięczny wskaźnik rezygnacji to 5%.
CLV = (100 zł × 60%) / 0,05 = 1200 zł
To nadal model uproszczony. Przy kilkuletnich relacjach warto uwzględnić stopę dyskontową, czyli założenie, że 100 zł otrzymane za kilka lat ma mniejszą wartość bieżącą niż 100 zł otrzymane teraz.
Rozbudowany zapis przyjmuje postać:
CLV = Σ [(marża × retencjaᵗ) / (1 + d)ᵗ]
Litera t oznacza kolejne okresy, natomiast d jest stopą dyskontową. Zamiast zakładać, że cały przyszły zysk ma jednakową wagę, każdy kolejny okres zostaje pomniejszony zarówno o ryzyko utraty klienta, jak i spadek bieżącej wartości przyszłych pieniędzy.
Taki model ma największy sens przy abonamentach, umowach wieloletnich i długim cyklu życia klienta. Przy krótkiej, jednorazowej sprzedaży jego rozbudowanie może dać niewielką korzyść informacyjną.
CLV a ARPU i okres życia klienta
ARPU, czyli średni przychód przypadający na użytkownika w danym okresie, oraz długość życia klienta są dwoma podstawowymi składnikami CLV.
ARPU obliczysz następująco:
ARPU = przychód w danym okresie / liczba klientów w tym okresie
Jeżeli 100 klientów generuje miesięcznie 20 000 zł przychodu, miesięczne ARPU wynosi 200 zł. Klipfolio definiuje ten wskaźnik właśnie jako przeciętny przychód generowany przez użytkownika w określonym przedziale czasu.
ARPU
- pokazuje średni przychód na klienta w jednym określonym okresie
- opisuje bieżącą lub historyczną sytuację
- nie odpowiada samodzielnie na pytanie, jak długo klient pozostanie z firmą
CLV
- pokazuje wartość klienta podczas całego okresu relacji
- może obejmować historię oraz prognozę przyszłej wartości
- łączy wartość klienta z długością relacji
W uproszczeniu możesz więc myśleć o CLV jako o ARPU skorygowanym o marżę i pomnożonym przez oczekiwany okres życia klienta. Im wyższy średni przychód i im dłuższa relacja, tym wyższe CLV – pod warunkiem że nie rosną w tym samym tempie koszty obsługi.
Pozostaje zatem pytanie najważniejsze z punktu widzenia budżetu: jak wysokie CLV musi być w stosunku do kosztu pozyskania?
Wskaźnik LTV:CAC – kiedy pozyskanie klienta się opłaca (benchmark 3:1)?
Zdrowym punktem odniesienia dla stosunku LTV:CAC jest 3:1 – klient powinien generować około trzy razy większą wartość niż koszt jego pozyskania. Nie jest to uniwersalne prawo finansowe, lecz użyteczna granica kontrolna, pomagająca szybko ocenić ekonomię zdobywania klientów. Twilio, Zendesk i Klipfolio wskazują 3:1 jako typowy poziom odniesienia.
Najpierw potrzebujesz CAC:
CAC = całkowite wydatki na sprzedaż i marketing / liczba nowych klientów
Jeżeli w danym okresie firma przeznaczyła 40 000 zł na zdobywanie klientów i pozyskała ich 100, CAC wynosi 400 zł.
Załóżmy teraz, że CLV jednego klienta wynosi 1200 zł:
1200 zł / 400 zł = 3
Otrzymujesz więc relację 3:1.
LTV:CAC
| Diagnoza | Działanie | |
|---|---|---|
1:1 | wartość klienta jest zbliżona do kosztu jego pozyskania; po uwzględnieniu pozostałych kosztów model może być nierentowny | obniż CAC, popraw jakość źródeł pozyskania albo zwiększ CLV |
3:1 | zdrowy punkt odniesienia dla ekonomiki pozyskania | kontroluj wynik osobno dla segmentów i źródeł klientów |
5:1 | bardzo wysoka wartość wobec kosztu pozyskania może sygnalizować zbyt zachowawcze inwestowanie we wzrost | sprawdź, czy możesz zwiększyć wydatki na opłacalne źródła bez nadmiernego wzrostu CAC |
Klipfolio interpretuje poziom zbliżony do 1:1 jako sygnał zbyt wysokich wydatków, 3:1 jako dobry punkt odniesienia, a 5:1 jako możliwy znak niedoinwestowania pozyskania. Twilio dodaje, że firmy abonamentowe często celują nawet w 5:1 lub więcej, podczas gdy handel internetowy może funkcjonować bliżej 3:1 w zależności od marż i konkurencji.
Drugi przykład dobrze pokazuje, dlaczego sama wysokość CAC niewiele mówi. Przy CLV równym 300 zł i CAC wynoszącym 100 zł również otrzymujesz 3:1. Zendesk podaje analogiczny poziom jako przykład zdrowej relacji pomiędzy wartością klienta a kosztem jego zdobycia.
Warto również patrzeć na LTV:CAC osobno dla źródeł pozyskania. Kanał dający najniższy koszt zdobycia klienta nie musi dostarczać klientów o najwyższej wartości. Jeśli jedna grupa kupuje raz i odchodzi, a druga wraca przez trzy lata, porównywanie wyłącznie kosztu pierwszej transakcji prowadzi do błędnych decyzji budżetowych.
Pomocna staje się tutaj analiza ABC, która wskazuje najbardziej wartościowych klientów. CLV dodaje do tego spojrzenie długoterminowe: nie pytasz już tylko, kto kupił najwięcej, lecz także kto pozostawia najwyższą wartość po uwzględnieniu czasu, marży i kosztów.
Jeśli relacja LTV:CAC zaczyna spadać, masz zasadniczo dwa kierunki działania. Możesz zmniejszyć koszt pozyskania albo zwiększyć wartość klienta. Ten drugi kierunek prowadzi bezpośrednio do kolejnego etapu analizy: zamiast traktować całą bazę jako jedną grupę, trzeba sprawdzić, którzy klienci rzeczywiście budują wynik, a którzy jedynie podnoszą średnie przychody bez odpowiedniej rentowności.
Segmentacja klientów według wartości – kohorty i model RFM
Średni CLV potrafi ukryć istotne różnice pomiędzy klientami – dopiero segmentacja pokazuje, kto rzeczywiście buduje wynik firmy, a kto tylko podnosi liczbę transakcji. Dlatego po obliczeniu wartości klienta nie warto zatrzymywać się na jednej średniej dla całej bazy.
Jeżeli dziesięciu klientów ma CLV na poziomie 500 zł, nie oznacza to, że każdy z nich zachowuje się podobnie. Jeden może kupować regularnie, drugi złożył pojedyncze duże zamówienie, a trzeci przez ostatni rok nie wykazał żadnej aktywności. Ta sama liczba końcowa może więc wynikać z zupełnie różnych zachowań.
Pomocnym punktem odniesienia jest zasada Pareto. Nie należy traktować proporcji 80/20 jak prawa obowiązującego w każdej firmie, ale warto sprawdzić, czy podobna koncentracja występuje w Twoich danych. Google wskazuje, że jeśli zasada Pareto znajduje zastosowanie w danym biznesie, około 20% klientów może generować około 80% przychodów. Najważniejszy jest tu nie sam podział procentowy, lecz wniosek: klienci mają różną wartość, więc nie powinni automatycznie otrzymywać identycznej uwagi i budżetu.
Jeżeli chcesz rozwinąć ten temat szerzej, dobrym uzupełnieniem CLV jest segmentacja klientów według wartości i innych kryteriów. Samo CLV mówi bowiem, ile klient jest wart. Segmentacja pomaga zrozumieć, dlaczego jest tyle wart i co powinieneś zrobić dalej.
Analiza kohortowa wartości klienta
Analiza kohortowa grupuje klientów według wspólnego momentu lub źródła pozyskania i sprawdza, jak ich wartość zmienia się wraz z upływem czasu.
Kohortą może być na przykład grupa klientów zdobytych w styczniu, osoby pozyskane podczas konkretnej kampanii albo klienci pochodzący z jednego źródła sprzedaży. Następnie porównujesz ich częstotliwość zakupów, utrzymanie oraz CLV po trzech, sześciu czy dwunastu miesiącach.
Załóżmy, że klienci pozyskani w styczniu osiągają po roku średnie CLV równe 900 zł, natomiast grupa zdobyta w czerwcu dochodzi po analogicznym czasie jedynie do 500 zł. Taka różnica jest sygnałem do sprawdzenia źródła pozyskania, warunków oferty, jakości nowych klientów oraz działań prowadzonych po sprzedaży.
Analiza kohortowa odpowiada więc na pytanie, którego sama średnia nie rozstrzygnie: czy kolejni pozyskiwani klienci stają się bardziej wartościowi, czy ich jakość stopniowo spada?
Model RFM (Recency, Frequency, Monetary)
Model RFM ocenia klienta w trzech wymiarach: jak niedawno dokonał zakupu, jak często kupuje oraz jaką wartość mają jego zakupy. Skrót pochodzi od angielskich nazw tych trzech parametrów, jednak w codziennej analizie możesz operować po prostu datą ostatniego zakupu, częstotliwością oraz wartością pieniężną.
Standardowe podejście polega na nadaniu klientowi oceny, na przykład od 1 do 5, w każdym z trzech obszarów. Im lepszy wynik dotyczący aktualności zakupu, częstotliwości oraz wartości, tym silniejsza pozycja klienta w danym segmencie. RFM jest powszechnie wykorzystywany właśnie do ilościowego grupowania klientów według tych trzech zachowań zakupowych.
Segment RFM
| Charakterystyka | Działanie | |
|---|---|---|
najlepsi klienci | kupowali niedawno, wracają regularnie i zostawiają wysoką wartość | dbaj o utrzymanie relacji i badaj możliwości rozszerzenia współpracy |
śpiący | wcześniej kupowali często lub dużo, lecz od dłuższego czasu pozostają nieaktywni | rozpocznij działanie reaktywacyjne i sprawdź przyczynę spadku aktywności |
nowi | dokonali pierwszych zakupów niedawno, dlatego ich historia jest jeszcze krótka | skup się na dobrym początku relacji i doprowadzeniu do kolejnej transakcji |
do odzyskania | wcześniej mieli wartość, lecz spada aktualność i częstotliwość zakupów | oceń potencjał dalszej relacji i podejmij kontakt przed całkowitą utratą klienta |
RFM i CLV nie konkurują ze sobą. RFM pomaga szybko zdecydować, z kim i w jaki sposób pracować, natomiast CLV nadaje tej decyzji wymiar finansowy. Badania nad segmentacją również wskazują RFM jako szeroko stosowaną metodę oceny wartości klientów na podstawie zachowań transakcyjnych.
A skoro potrafisz już wskazać najbardziej wartościowe grupy, naturalnie pojawia się mniej wygodne pytanie: czy każdy klient rzeczywiście powinien być utrzymywany za wszelką cenę?
Jak rozpoznać „złych” klientów? Wysoki koszt obsługi, niska wartość
Zły klient w ujęciu CLV to klient, którego koszt pozyskania i obsługi przewyższa generowaną marżę, przez co jego wartość staje się zerowa albo ujemna. Nie chodzi więc o osobę wymagającą czy zgłaszającą problemy. Kryterium jest ekonomiczne.
Możesz mieć klienta regularnie kontaktującego się z obsługą, a mimo to niezwykle rentownego. Możesz też mieć klienta niemal niewymagającego kontaktu, lecz kupującego tak rzadko i za tak małe kwoty, że koszt jego zdobycia nigdy się nie zwróci.
Dlatego dokładniejszy rachunek powinien wyglądać następująco:
CLV netto = marża wygenerowana przez klienta − koszt pozyskania − koszt obsługi
Sygnał
| Jak go zdiagnozować | Reakcja | |
|---|---|---|
wysoki koszt obsługi | zestaw liczbę kontaktów, czas pracy zespołu i koszty dodatkowych działań z generowaną marżą | uprość sposób obsługi lub zmień warunki współpracy |
niska częstotliwość zakupów | sprawdź odstępy pomiędzy transakcjami i ostatnią aktywność | oceń szansę reaktywacji przed dalszym inwestowaniem |
ciągła presja cenowa | porównaj rabaty i marżę z pozostałymi klientami segmentu | zmień cenę, zakres usługi albo zasady rabatowania |
wysoka skłonność do rezygnacji | analizuj skracający się okres relacji i wcześniejsze odejścia podobnych klientów | inwestuj w utrzymanie wyłącznie wtedy, gdy uzasadnia to potencjalne CLV |
opóźnienia płatności | zestaw terminy płatności z rzeczywistymi datami wpływu środków | zmień warunki płatności lub ogranicz ryzyko dalszej sprzedaży |
Najważniejsze jest oddzielenie niskiej wartości obecnej od niskiego potencjału. Nowy klient może mieć niewielkie historyczne CLV tylko dlatego, że współpracuje z Tobą od miesiąca. Jeżeli jego zachowanie wskazuje możliwość regularnych zakupów, przedwczesne ograniczenie zaangażowania byłoby błędem.
Dopiero po takim rozróżnieniu możesz przejść do kolejnego pytania: skoro wiesz, kto ma potencjał, jak świadomie zwiększać jego wartość?
Jak podnosić CLV? Retencja, upsell i cross-sell
CLV podnosi się przede wszystkim przez wydłużenie relacji, zwiększenie wartości pojedynczej transakcji oraz wzrost częstotliwości zakupów. Każde działanie powinno więc wpływać na konkretną zmienną ze wzoru CLV, a nie powstawać wyłącznie dlatego, że „warto zrobić coś dla klienta”.
Najsilniejszym mechanizmem jest utrzymanie relacji. Jeżeli wskaźnik rezygnacji spada, oczekiwany okres życia klienta się wydłuża, a wraz z nim rośnie potencjalne CLV. Badania dotyczące wartości klienta wskazują bezpośrednią zależność pomiędzy wyższym utrzymaniem klientów, dłuższymi relacjami oraz wzrostem CLV.
Działania służące utrzymaniu mogą obejmować sprawne wdrożenie klienta, kontakt po zakupie, terminową obsługę, przypomnienia oraz świadome rozwijanie relacji. Cel jest prosty: wydłużyć okres, przez który klient pozostaje aktywny i rentowny.
Drugim sposobem jest sprzedaż wyższego wariantu. Jeżeli klient korzysta z podstawowej usługi, ale jego potrzeby uzasadniają przejście na szerszy pakiet, rośnie średnia wartość transakcji. Nie chodzi o proponowanie droższej wersji każdemu. Oferta powinna wynikać z historii relacji i rzeczywistych potrzeb.
Trzecim mechanizmem jest sprzedaż uzupełniająca. Dobrze dobrane produkty lub usługi dodatkowe zwiększają wartość koszyka albo częstotliwość zakupów. Szerzej opisuje ten mechanizm sprzedaż krzyżowa (cross-selling) w praktyce.
Do tego dochodzi reaktywacja klientów nieaktywnych. Jeśli segment RFM wskazuje osoby, które wcześniej kupowały często i zostawiały wysoką marżę, lecz od pewnego czasu milczą, warto sprawdzić przyczynę. Skuteczna reaktywacja podnosi częstotliwość zakupów i wydłuża relację jednocześnie.
Całość można sprowadzić do czytelnego rachunku:
Działanie
| Zmienna CLV | Oczekiwany efekt | |
|---|---|---|
utrzymanie klienta | okres życia | dłuższa rentowna relacja |
sprzedaż wyższego wariantu | średnia wartość zamówienia | większa marża z transakcji |
sprzedaż uzupełniająca | wartość i częstotliwość zakupów | większa wartość całej relacji |
reaktywacja | częstotliwość i okres życia | powrót klienta do regularnych zakupów |
Problem pojawia się wtedy, gdy historia transakcji, rozmów, ofert i kolejnych działań jest rozproszona po poczcie, arkuszach oraz notatkach. Do rzetelnej pracy z CLV potrzebujesz jednego uporządkowanego źródła danych.
Rola CRM w mierzeniu i podnoszeniu CLV
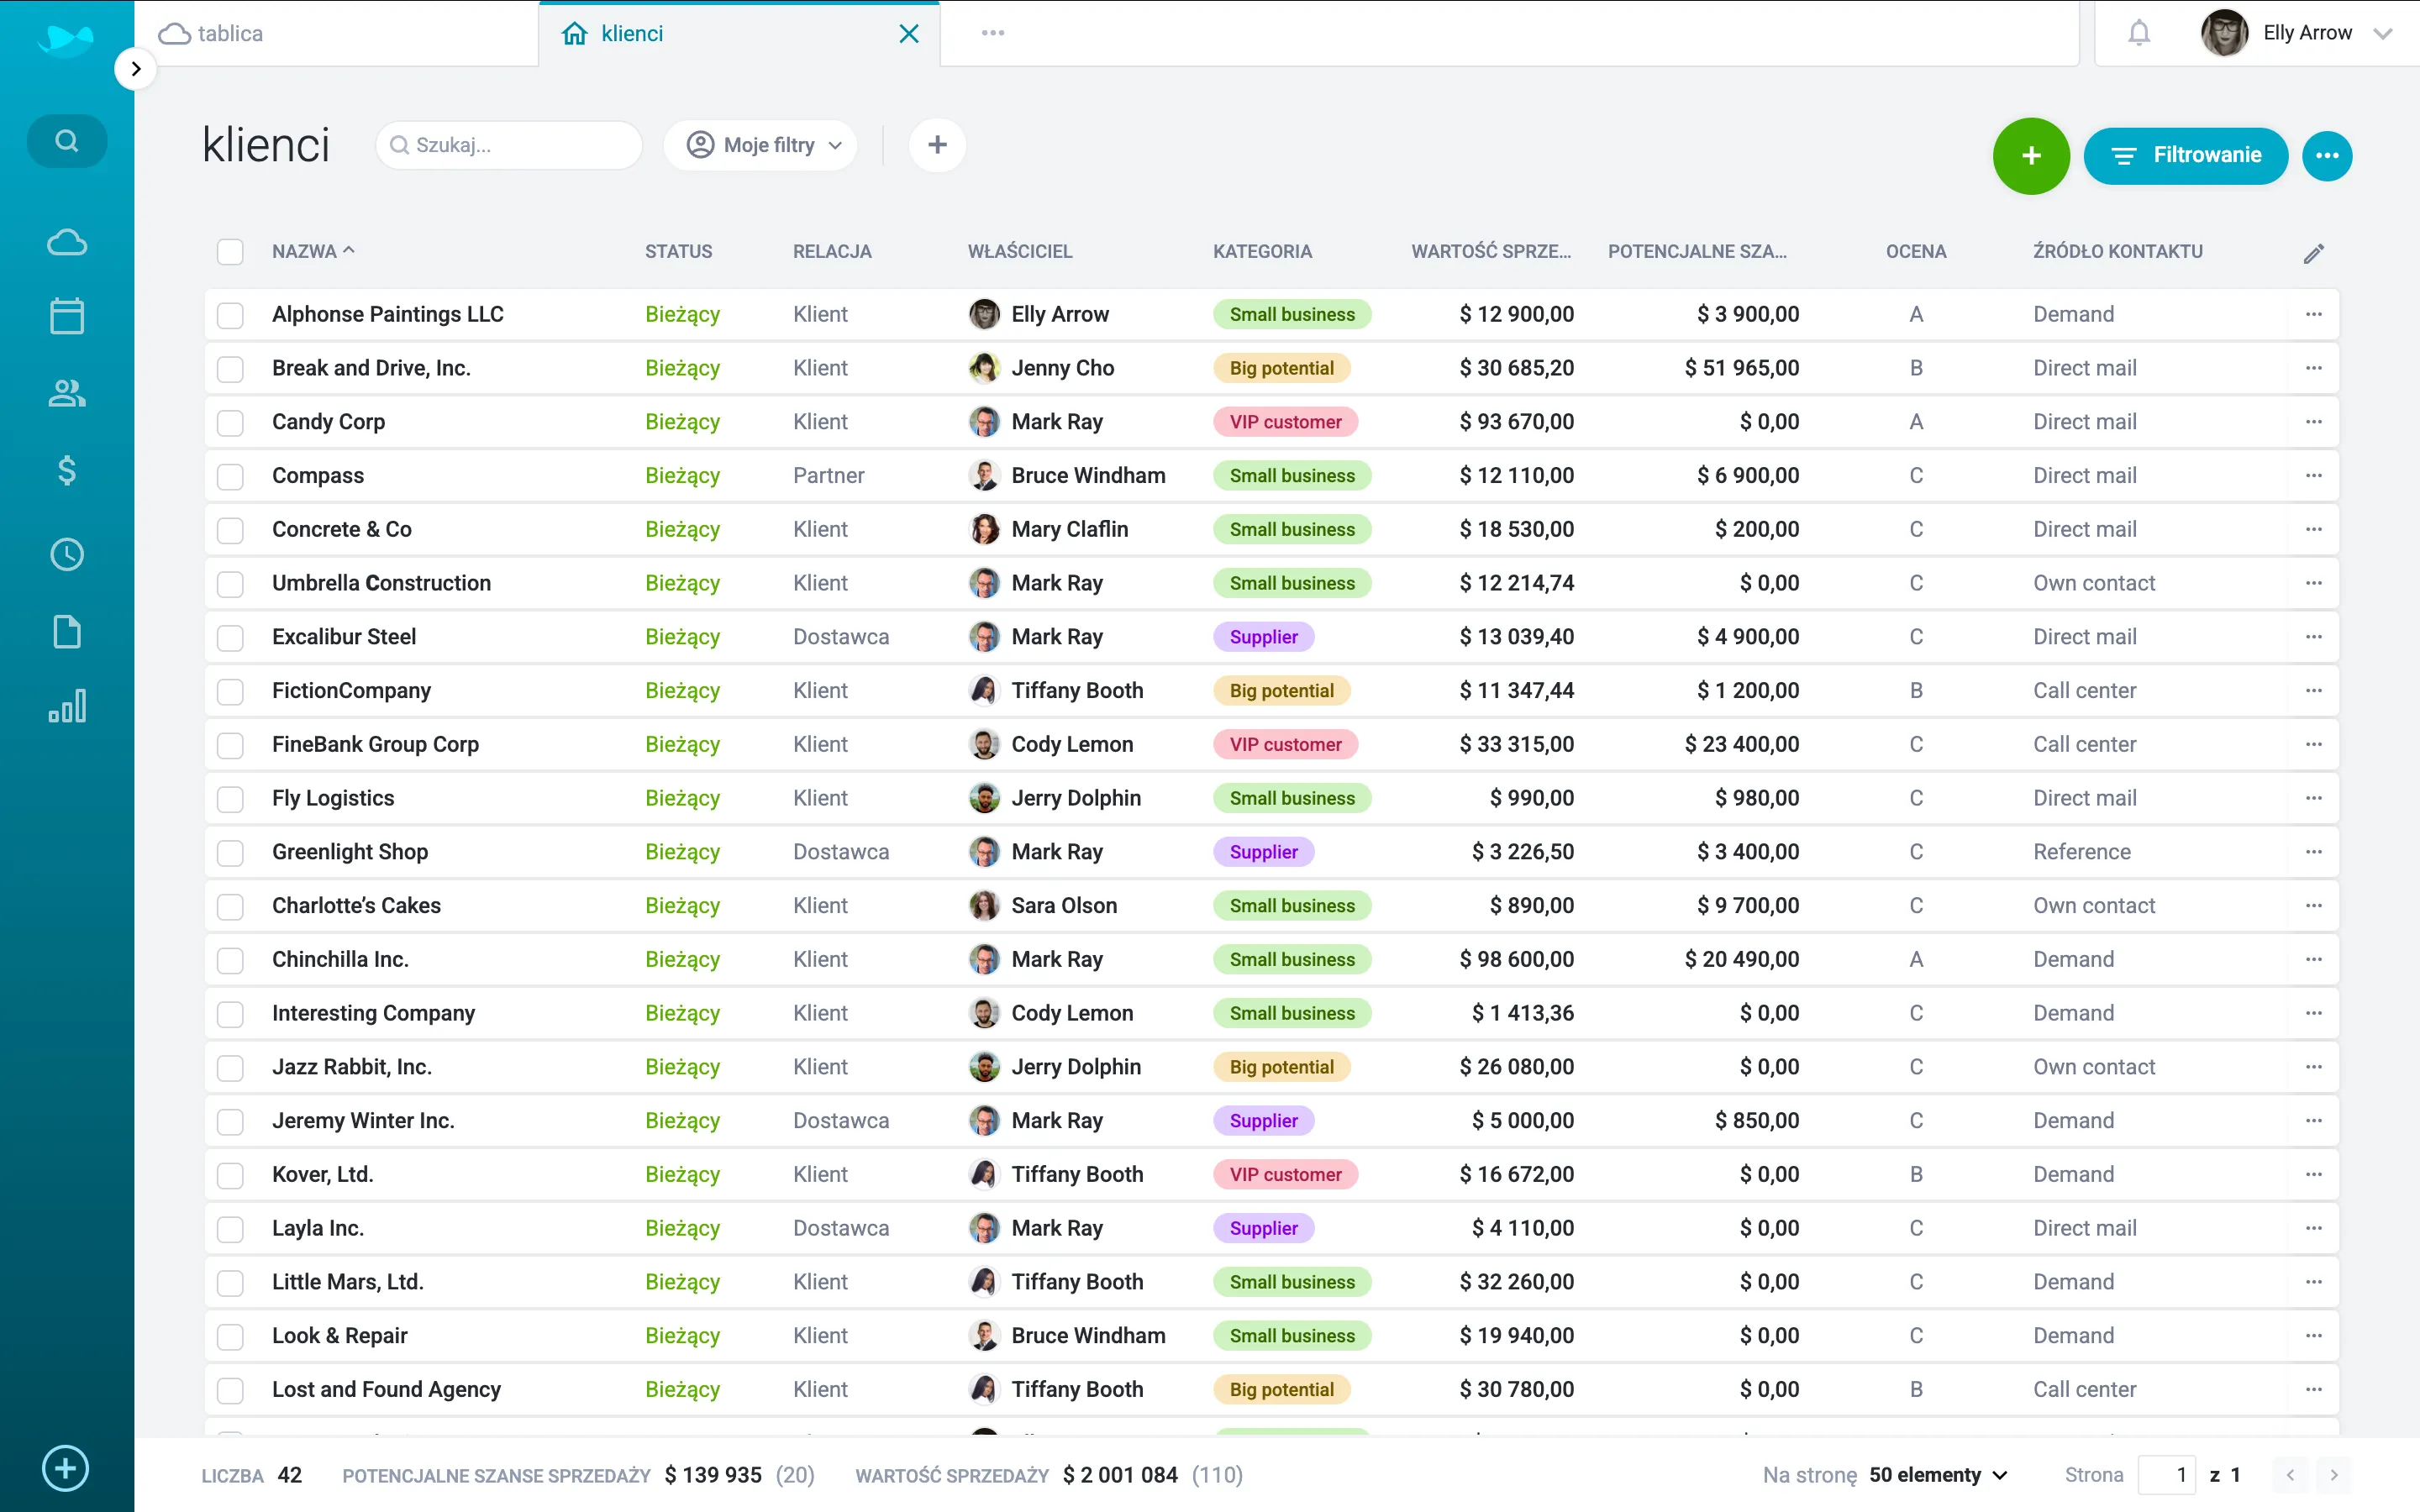
System CRM porządkuje dane o klientach i sprzedaży w jednym miejscu, dzięki czemu CLV można analizować na podstawie historii relacji zamiast pojedynczych, oderwanych informacji.
Arkusz kalkulacyjny może wystarczyć do pierwszego obliczenia. Problemy zaczynają się, gdy chcesz zestawić zakupy z datami kontaktów, aktywnością handlowców, etapami sprzedaży, ofertami, zadaniami oraz historią zmian. Im więcej klientów i osób pracujących z bazą, tym trudniej utrzymać spójność ręcznie.
Profesjonalny CRM powinien więc przechowywać dane kontaktowe, historię komunikacji, notatki, transakcje, zadania oraz informacje o przebiegu sprzedaży. Raportowanie sprzedażowe pomaga następnie oceniać klientów i grupy klientów, natomiast pola niestandardowe mogą służyć do zapisywania własnych parametrów potrzebnych w analizie CLV.
Dane z takiego systemu mogą również stanowić podstawę segmentacji RFM lub analizy kohortowej. Sam CRM nie musi automatycznie wyliczać każdego modelu statystycznego. Najważniejsze jest to, aby dane potrzebne do analizy były kompletne, aktualne i przypisane do odpowiedniego klienta.
W Raynet historia kontaktów, baza klientów, zarządzanie sprzedażą, kalendarz, zadania, pola niestandardowe oraz raporty tworzą właśnie takie źródło informacji.
W analizowaniu wartości klientów znaczenie ma również możliwość spojrzenia na dane sprzedażowe jako całość. Szerzej wyjaśnia to analityczny CRM do analizy danych o klientach.
CRM nie zwiększy jednak CLV samym faktem wdrożenia. Jego rola polega na dostarczeniu zespołowi odpowiednich informacji w odpowiednim momencie: kiedy klient ostatnio kupił, jaki był przebieg relacji, jakie działania zaplanowano i czy pojawiła się uzasadniona możliwość dalszej sprzedaży.
Wartość klienta zaczyna się tam, gdzie kończy się liczenie jednej transakcji
Customer lifetime value zmienia sposób patrzenia na sprzedaż, ponieważ przesuwa uwagę z pojedynczego zakupu na rentowność całej relacji. Dzięki temu możesz lepiej ocenić koszt pozyskania, świadomie wybierać klientów wymagających większej uwagi, rozpoznawać nierentowne segmenty i podejmować decyzje o dalszej sprzedaży na podstawie danych.
Nie musisz od razu tworzyć najbardziej zaawansowanego modelu CLV. Zacznij od średniej wartości zamówienia, częstotliwości i długości relacji. Następnie dodaj marżę, koszt pozyskania i utrzymanie klienta. Gdy dane staną się wystarczająco dobre, możesz przejść do prognozowania.
Najważniejsze pytanie nie brzmi więc: ile klient kupił dzisiaj? Znacznie cenniejsze jest inne: ile naprawdę zarobisz na całej relacji z nim – i ile możesz rozsądnie zainwestować, aby ta relacja trwała dłużej?
Rozpocznij swój 30-dniowy okres próbny już dziś
Customer Lifetime Value – FAQ
Customer lifetime value to całkowita wartość ekonomiczna, jaką jeden klient przynosi firmie podczas całej relacji. Skróty CLV, LTV i CLTV odnoszą się do tej samej koncepcji. Przy decyzjach finansowych najlepiej opierać obliczenia na marży lub zysku, ponieważ sam przychód może zawyżać rzeczywistą wartość klienta.
Najprościej pomnożyć średnią wartość zamówienia przez częstotliwość zakupów i średni okres życia klienta. Przy 120 zł za zamówienie, dwóch zakupach rocznie i dwuletniej relacji otrzymasz 480 zł. Dokładniejszy rachunek uwzględnia marżę oraz prawdopodobieństwo dalszego utrzymania klienta.
Użytecznym punktem odniesienia jest 3:1, czyli wartość klienta około trzykrotnie wyższa od kosztu jego pozyskania. Relacja 1:1 wskazuje na bardzo małą przestrzeń ekonomiczną, natomiast wyjątkowo wysoki wynik może oznaczać możliwość zwiększenia inwestycji w skuteczne źródła pozyskania. Twilio, Zendesk i Klipfolio wskazują 3:1 jako często stosowany poziom odniesienia.
ARPU pokazuje przeciętny przychód przypadający na klienta w określonym okresie, natomiast CLV obejmuje wartość całego cyklu relacji. W uproszczonym modelu CLV można traktować jako średni przychód skorygowany o marżę i odniesiony do oczekiwanej długości życia klienta.
Nierentowny klient generuje marżę niższą od łącznego kosztu jego pozyskania i obsługi. Sygnałem może być niska częstotliwość zakupów, wysoki koszt obsługi, stała presja na rabaty, duże ryzyko odejścia albo regularne opóźnienia w płatnościach. Decyzję warto jednak opierać na liczbach, a nie na samej ocenie łatwości współpracy.
CLV zwiększysz przez dłuższe utrzymanie klienta, wzrost wartości jego zakupów oraz zwiększenie częstotliwości transakcji. Najpierw sprawdź, która zmienna ogranicza wartość danego segmentu, a dopiero później dobieraj działania. Wtedy CLV staje się narzędziem zarządzania, a nie wyłącznie wartością umieszczoną w raporcie.

Jan zajmuje się sprzedażą i marketingiem od 2007 roku, zdobywając doświadczenie w branży e-commerce i prowadząc własną firmę. Obecnie jest odpowiedzialny za pozyskiwanie nowych użytkowników Raynet.